
Denkt u erover een huis of appartement in Spanje te kopen, maar kunt u de aankoop niet volledig zelf financieren? U hebt een hypotheek nodig, maar maakt zich zorgen over contracten, aflossingen en bovendien bent u een buitenlander in Spanje? Geen zorgen! Een hypotheek voor een appartement is een goede oplossing dankzij de aantrekkelijke rente en de relatief lage afsluitkosten.
Steeds meer Polen durven hun droom van een huis of appartement in het zonnige Spanje waar te maken. Daartoe draagt niet alleen het uitstekende weer bij (vooral aan de Costa del Sol, waar de zon meer dan 300 dagen per jaar schijnt!), maar ook de vastgoedprijzen, die vergelijkbaar zijn met en vaak zelfs lager liggen dan in de grootste steden van Polen. Ook de EURIBOR speelt een belangrijke rol: deze sleutelindicator heeft grote invloed op de vastgoedprijzen en de hypotheekvoorwaarden in Spanje. Het lage niveau en de dalende trend vertalen zich in een groeiende vraag naar vastgoed.
In dit artikel bespreken we de stappen die nodig zijn om financiering te krijgen voor de aankoop van vastgoed in het zonnige Spanje, en leggen we uit waarom dit het perfecte moment is om op het Iberisch Schiereiland te investeren.
Hoe krijgt u een hypotheek in Spanje? Stap voor stap
Dit zijn de stappen die u het best volgt als u een hypotheek in Spanje wilt aanvragen:
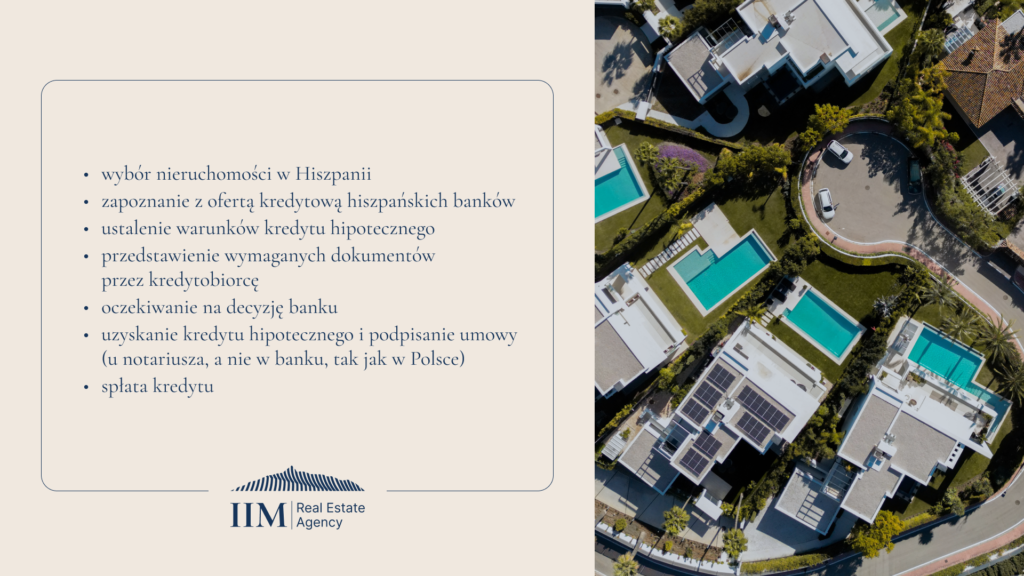
1. Begin tijdig met het proces
Wilt u een huis of appartement in Spanje kopen met een hypotheek, dan is het raadzaam het hypotheektraject zo’n 3–4 maanden vóór de geplande oplevering van de woning te starten. Zo hebt u voldoende tijd om alle formaliteiten af te ronden en kunt u over de beste leningsvoorwaarden onderhandelen.
Tot de voorbereidingen voor het hypotheektraject behoort onder meer het aanvragen van een identificatienummer voor buitenlanders bij een Spaans politiebureau of de consulaire afdeling van de Spaanse ambassade. Het N.I.E, voluit in het Spaans Número de Identificación de Extranjero, is het equivalent van het Poolse NIP. Het is onmisbaar voor een koper die niet permanent in Spanje woont en een hypotheek wil krijgen. Fiscaal inwoner van Spanje is daarentegen wie meer dan 183 dagen per jaar in het land verblijft of wiens centrum van levensbelangen zich op Spaans grondgebied bevindt.
Ook is een Spaanse bankrekening nodig. Bovendien moeten alle documenten in het Spaans worden vertaald. Tegenwoordig kost dit meestal niet veel tijd, maar u moet er wel rekening mee houden. Het beslissingsproces van de bank over het verstrekken van de lening verloopt daarentegen snel en duurt ongeveer 2 weken.
Goed om te weten: als u een advocaat kiest en hem een volmacht geeft, worden sommige processen aanzienlijk eenvoudiger. Hij regelt onder meer het NIE-nummer, het openen van een bankrekening en het indienen van de hypotheekaanvraag bij de bank.
2. Zorg dat uw documenten klaarliggen
Wilt u een hypotheek in Spanje krijgen, dan vraagt de bank om uw belastingaangiften van de afgelopen 2 jaar, een bankafschrift van het afgelopen jaar of de afgelopen 6 maanden (afhankelijk van de bank), een ingevuld aanvraagformulier en een financieel overzicht om het inkomen van de lener te controleren. Met deze documenten beoordelen financiële instellingen de kredietwaardigheid; ze zijn essentieel in het aanvraagproces. Dit geldt zowel voor werknemers in loondienst als voor zelfstandigen.
3. Zorg voor een goede kredietgeschiedenis
Net als in andere landen wil de bank uw kredietgeschiedenis inzien voordat ze een hypotheek verstrekt. Het is daarom raadzaam om uw gegevens bij het Poolse kredietregistratiebureau (BIK) te controleren voordat u een aanvraag indient, zodat er geen gegevens zijn die de beslissing van de bank negatief kunnen beïnvloeden. Een goede kredietgeschiedenis bespaart u veel onnodige stress en versnelt het besluit over de lening.
4. Houd rekening met de regels voor de maandlasten
Voor wie een woning in Spanje wil kopen, is het raadzaam dat de maandelijkse hypotheeklast niet meer bedraagt dan 35% tot 40% van het maandinkomen (afhankelijk van de bank). Dit criterium is belangrijk om ervoor te zorgen dat u de lening zonder financieel risico kunt blijven aflossen. Naast de genoemde eigen inbreng moet u ook ongeveer 10% van de waarde van de woning reserveren voor diverse kosten (die de bank niet financiert).
5. Begrijp het leenbedrag en de looptijd
Spaanse banken bieden buitenlanders doorgaans hypotheken van maximaal 70% van de waarde van de woning. U moet dus ten minste 30% van de waarde van de woning als eigen inbreng hebben. De maximale looptijd bedraagt meestal 20–25 jaar (afhankelijk van de bank), wat belangrijk is voor uw financiële planning op lange termijn. Houd hier rekening mee bij het kiezen van uw nieuwe woning.
6. Dit moet u weten! Leeftijdsgrenzen
Let er ook op dat een Spaanse bank alleen een lening verstrekt aan iemand die aan het einde van de looptijd niet ouder is dan 75 jaar. Leeftijd kan dus een belangrijke factor zijn bij het aanvragen van een hypotheek.
Samenvatting
Wie van plan is een woning in Spanje te kopen, vooral wanneer daarvoor een hypotheek nodig is (maar niet alleen dan), doet er verstandig aan de hulp in te roepen van lokale specialisten – waaronder makelaars. Als International Investment Marbella bieden wij ondersteuning vanaf de keuze van de ideale woning binnen uw budget, via het veilig verkrijgen van een hypotheek, tot de afhandeling van de volledige transactie. Onze ervaring en kennis van de lokale vastgoedmarkt staan ervoor garant dat alles soepel en zonder problemen verloopt.