
Tenker du på å kjøpe hus eller leilighet i Spania, men kan ikke finansiere hele eiendomskjøpet selv? Du trenger boliglån, men er bekymret for kontrakter og avdrag – og i tillegg er du utlending i Spania? Ingen grunn til bekymring! Et boliglån til leilighet er en god løsning takket være attraktive renter og relativt lave etableringskostnader.
Stadig flere polakker følger modig drømmen om å kjøpe hus eller leilighet i det solfylte Spania. Dette oppmuntres både av det utmerkede været (særlig på Costa del Sol, der solen skinner over 300 dager i året!) og av eiendomsprisene, som er sammenlignbare med, og ofte til og med lavere enn, i de største byene i Polen. Også EURIBOR spiller en viktig rolle, ettersom den er en nøkkelindikator med stor innvirkning på eiendomsprisene og vilkårene for boliglån i Spania. Det lave nivået og den fallende trenden gir økende etterspørsel etter eiendom.
I denne artikkelen går vi gjennom stegene som er nødvendige for å få finansiering til eiendomskjøp i det solfylte Spania, og forklarer hvorfor det nå er et perfekt tidspunkt å investere på den iberiske halvøy.
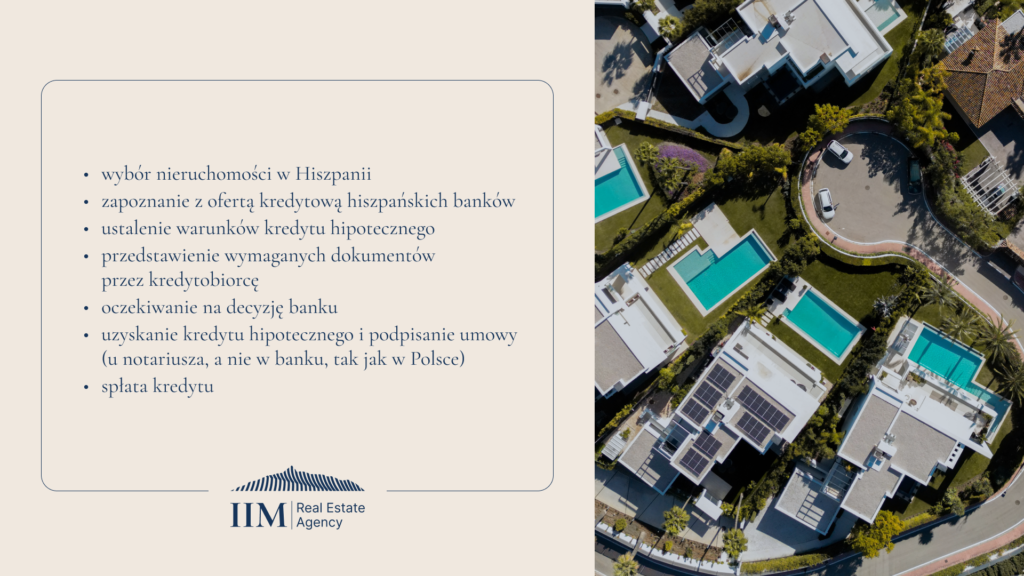
Hvordan få boliglån i Spania? Steg for steg
Her er stegene det lønner seg å følge når du planlegger å få boliglån i Spania:
1. Start prosessen i god tid
Når du planlegger å kjøpe hus eller leilighet i Spania med boliglån, anbefales det å starte låneprosessen omtrent 3–4 måneder før planlagt overtakelse. Det gir nok tid til å fullføre alle formaliteter og gjør det mulig å forhandle frem de beste lånevilkårene.
Forberedelsene før låneprosessen omfatter blant annet å skaffe et identifikasjonsnummer for utlendinger på en spansk politistasjon eller ved konsulatavdelingen på den spanske ambassaden. N.I.E, på spansk Número de Identificación de Extranjero, er en motsvarighet til det polske NIP-nummeret. Det er nødvendig for at en kjøper som ikke er fast bosatt i Spania, skal kunne få boliglån. En skattemessig bosatt i Spania er derimot en person som oppholder seg i landet mer enn 183 dager i året, eller som har sentrum for sine livsinteresser der.
Det er også nødvendig å ha en spansk bankkonto. I tillegg bør alle dokumenter være oversatt til spansk. I dag tar dette vanligvis ikke lang tid, men det er viktig å huske på. Bankens behandling av lånesøknaden går derimot raskt og tar omtrent 2 uker.
Det er verdt å vite at det gjør flere prosesser betydelig enklere om du velger en advokat og gir vedkommende fullmakt. Advokaten tar seg blant annet av å skaffe NIE-nummeret, åpne bankkonto og sende inn lånesøknaden til banken.
2. Forbered dokumentene dine
Vil du få boliglån i Spania, krever banken at du legger frem selvangivelsen for de siste 2 årene, kontoutskrift for det siste året eller de siste 6 månedene (avhengig av banken), en utfylt søknad og en økonomisk oversikt for å bekrefte låntakerens inntekt. Disse dokumentene hjelper finansinstitusjonene med å vurdere kredittverdigheten og er avgjørende i søknadsprosessen. Dette gjelder både for arbeidstakere og selvstendig næringsdrivende.
3. Ta vare på kreditthistorikken din
Som i andre land vil banken se kreditthistorikken din før den innvilger boliglån. Det er derfor lurt å sjekke rapportene dine hos kredittopplysningsbyrået (BIK) før du søker, for å sikre at det ikke finnes opplysninger som kan påvirke bankens beslutning negativt. Ved å ta vare på kreditthistorikken unngår du unødvendig stress og får raskere svar på lånesøknaden.
4. Husk reglene for avdrag
For dem som vil kjøpe eiendom i Spania, anbefales det at det månedlige terminbeløpet på boliglånet ikke overstiger 35–40 % av den månedlige inntekten (avhengig av banken). Dette kriteriet er viktig for å sikre at du kan betjene lånet uten økonomisk risiko. I tillegg til nevnte egenkapital bør du også sette av midler tilsvarende omtrent 10 % av eiendommens verdi til ulike avgifter (som banken ikke finansierer).
5. Forstå lånebeløpet og nedbetalingstiden
Spanske banker tilbyr vanligvis utenlandske statsborgere boliglån på maksimalt 70 % av eiendommens verdi, noe som betyr at du må ha minst 30 % av eiendommens verdi i egenkapital. Maksimal nedbetalingstid er vanligvis 20–25 år (avhengig av banken), noe som er viktig for langsiktig økonomisk planlegging. Dette er verdt å huske når du velger din nye eiendom.
6. Dette må du vite! Aldersgrenser
Det er også verdt å merke seg at en spansk bank gir lån til personer som ikke vil være eldre enn 75 år når lånet er nedbetalt. Det betyr at alder kan være en viktig faktor når du søker om boliglån til eiendom.
Oppsummering
Når du planlegger å kjøpe eiendom i Spania, særlig når du trenger boliglån (men ikke bare da), er det lurt å få hjelp av lokale spesialister – blant annet eiendomsmeglere. Som International Investment Marbella tilbyr vi hjelp fra valget av den ideelle eiendommen innenfor budsjettet ditt, via trygg innhenting av boliglån, til gjennomføringen av hele transaksjonen. Vår erfaring og kunnskap om det lokale eiendomsmarkedet garanterer at alt går smidig og uten problemer.