
Overvejer du at købe et hus eller en lejlighed i Spanien, men kan ikke finansiere hele købet selv? Du skal have et boliglån, men er bekymret for kontrakter og afdrag – og så er du tilmed udlænding i Spanien? Bare rolig! Et boliglån til en lejlighed er en god løsning takket være attraktive renter og relativt lave etableringsomkostninger.
Flere og flere polakker forfølger modigt drømmen om at købe et hus eller en lejlighed i det solrige Spanien. Det skyldes både det dejlige vejr (især på Costa del Sol, hvor solen skinner over 300 dage om året!) og ejendomspriserne, der er sammenlignelige med – og ofte endda lavere end – priserne i Polens største byer. EURIBOR spiller også en vigtig rolle som en nøgleindikator med stor indflydelse på ejendomspriserne og lånevilkårene i Spanien. Det lave niveau og den faldende tendens giver sig udslag i en voksende efterspørgsel efter ejendomme.
I denne artikel gennemgår vi de trin, der er nødvendige for at få finansiering til køb af ejendom i det solrige Spanien, og forklarer, hvorfor det netop nu er det perfekte tidspunkt at investere på Den Iberiske Halvø.
Hvordan får man et boliglån i Spanien? Trin for trin
Her er de trin, du bør følge, når du planlægger at få et boliglån i Spanien:
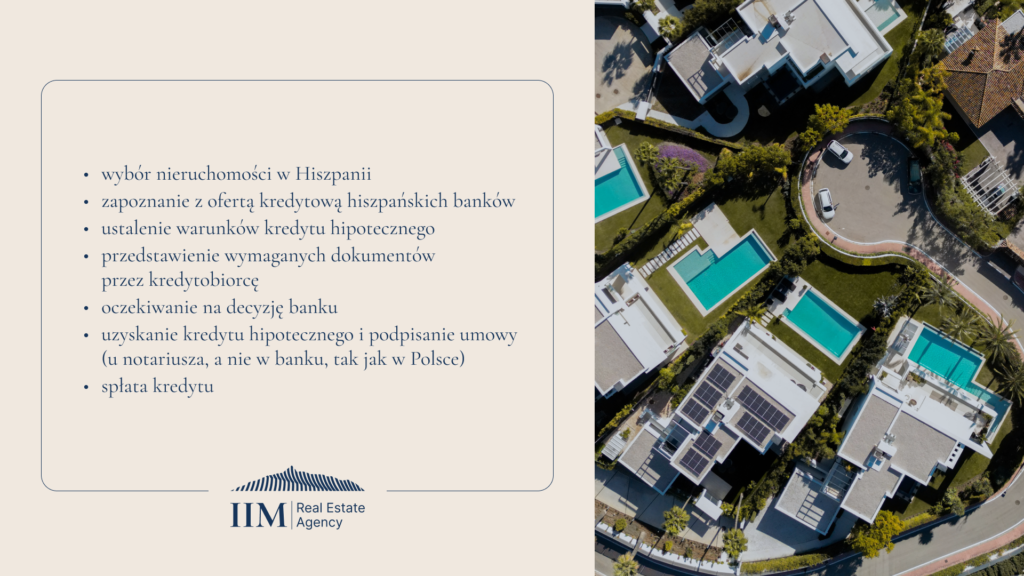
1. Start processen i god tid
Når du planlægger at købe et hus eller en lejlighed i Spanien med et boliglån, anbefales det at starte låneprocessen ca. 3–4 måneder før den planlagte overtagelsesdato. Det giver tid nok til at klare alle formaliteter og mulighed for at forhandle de bedste lånevilkår.
Forberedelserne til låneprocessen omfatter bl.a. at få et identifikationsnummer for udlændinge på en spansk politistation eller i konsulatafdelingen på Spaniens ambassade. N.I.E, på spansk Número de Identificación de Extranjero, svarer til det polske NIP. Det er nødvendigt for at få et boliglån som køber uden fast bopæl i Spanien. Skattemæssigt hjemmehørende i Spanien er derimod en person, der opholder sig i landet mere end 183 dage om året, eller hvis livsinteresser har centrum på landets område.
Det er også nødvendigt at have en spansk bankkonto. Desuden skal alle dokumenter være oversat til spansk. I dag tager disse ting som regel ikke lang tid, men man skal huske dem. Bankens behandling af låneansøgningen er til gengæld hurtig og tager ca. 2 uger.
Det er godt at vide, at det letter en række processer betydeligt at vælge en advokat og give vedkommende fuldmagt. Advokaten kan bl.a. sørge for at skaffe NIE-nummeret, åbne en bankkonto og indsende låneansøgningen til banken.
2. Forbered dine dokumenter
Vil du have et boliglån i Spanien, kræver banken, at du fremlægger dine selvangivelser for de seneste 2 år, et kontoudtog for det seneste år eller de seneste 6 måneder (afhængigt af banken), en udfyldt ansøgning og en økonomisk opgørelse, så låntagerens indkomst kan verificeres. Disse dokumenter hjælper finansielle institutioner med at vurdere kreditværdigheden og er afgørende i ansøgningsprocessen. Det gælder både for lønmodtagere og selvstændige.
3. Pas på din kredithistorik
Som i andre lande vil banken se din kredithistorik, før den yder et boliglån. Det er derfor en god idé at tjekke dine oplysninger hos kreditoplysningsbureauet (BIK), før du ansøger, så du sikrer, at der ikke er data, der kan påvirke bankens beslutning negativt. En god kredithistorik mindsker unødig stress betydeligt og fremskynder afgørelsen om lånet.
4. Husk reglerne for låneydelsen
For dem, der vil købe ejendom i Spanien, anbefales det, at den månedlige ydelse på boliglånet ikke overstiger 35–40 % af den månedlige indkomst (afhængigt af banken). Kriteriet er vigtigt for at sikre, at du kan bevare likviditeten og betale lånet tilbage uden økonomisk risiko. Ud over den nævnte udbetaling skal du også sikre midler svarende til ca. 10 % af ejendommens værdi til diverse gebyrer og afgifter (som banken ikke finansierer).
5. Forstå lånebeløbet og løbetiden
Spanske banker tilbyder typisk udenlandske statsborgere boliglån på højst 70 % af ejendommens værdi, hvilket betyder, at du skal have mindst 30 % af ejendommens værdi som udbetaling. Den maksimale løbetid er normalt 20–25 år (afhængigt af banken), hvilket er vigtigt for den langsigtede økonomiske planlægning. Det er værd at huske, når du vælger din nye ejendom.
6. Det skal du vide! Aldersgrænser
Det er også værd at bemærke, at en spansk bank yder lån til en person, som ikke vil være over 75 år ved lånets udløb. Det betyder, at alderen kan være en væsentlig faktor, når man søger om et boliglån til en ejendom.
Opsummering
Når du planlægger at købe ejendom i Spanien, især når der er brug for et boliglån (men ikke kun da), er det en god idé at tage hjælp fra lokale specialister – herunder ejendomsmæglere. Hos International Investment Marbella tilbyder vi hjælp lige fra valget af den ideelle ejendom inden for dit budget over en tryg låneoptagelse til håndteringen af hele handlen. Vores erfaring og kendskab til det lokale ejendomsmarked garanterer, at alt forløber smidigt og uden problemer.