
Vous envisagez d’acheter une maison ou un appartement en Espagne, sans pouvoir financer entièrement l’achat du bien ? Vous devez obtenir un prêt immobilier, mais les contrats et les mensualités vous inquiètent, d’autant que vous êtes étranger en Espagne ? Pas d’inquiétude ! Souscrire un prêt immobilier pour un appartement est une bonne solution, grâce à des taux d’intérêt attractifs et à des frais d’acquisition relativement bas.
De plus en plus de Polonais osent réaliser leur rêve d’acheter une maison ou un appartement sous le soleil d’Espagne. Ils y sont encouragés à la fois par un climat exceptionnel (en particulier sur la Costa del Sol, où le soleil brille plus de 300 jours par an !) et par des prix immobiliers comparables, voire souvent inférieurs, à ceux des grandes villes polonaises. L’EURIBOR joue également un rôle important : cet indicateur clé influe fortement sur les prix de l’immobilier et sur les conditions de prêt en Espagne. Son faible niveau et sa tendance à la baisse se traduisent par une demande croissante de biens immobiliers.
Dans cet article, nous passons en revue les étapes nécessaires pour obtenir un financement en vue d’acheter un bien sous le soleil espagnol, et nous expliquons pourquoi c’est le moment idéal pour investir dans la péninsule Ibérique.
Comment obtenir un prêt immobilier en Espagne ? Étape par étape
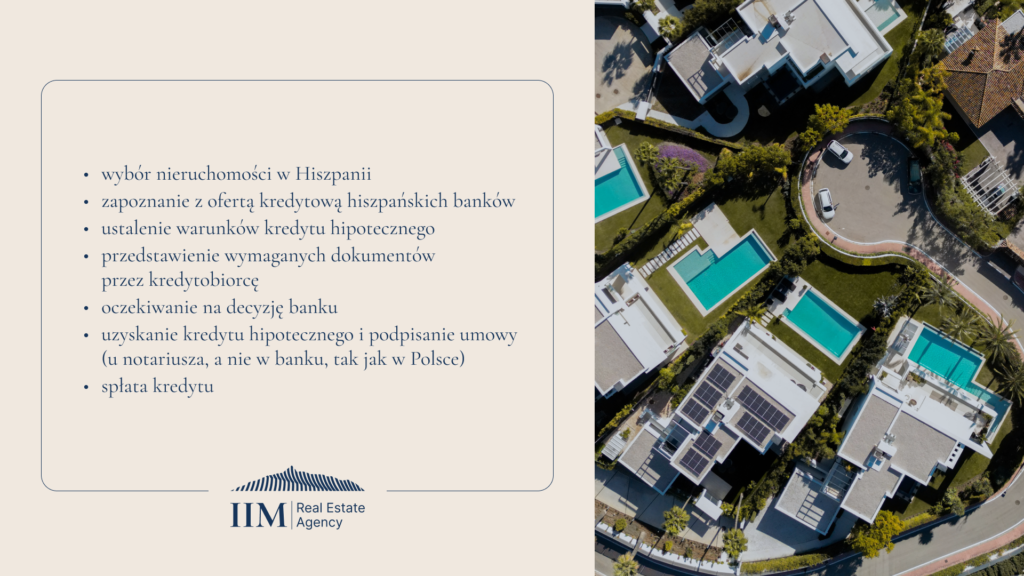
Voici les étapes à suivre si vous projetez d’obtenir un prêt immobilier en Espagne :
1. Lancez la démarche à l’avance
Si vous projetez d’acheter une maison ou un appartement en Espagne à l’aide d’un prêt immobilier, il est recommandé de lancer la demande de prêt environ 3 à 4 mois avant la date prévue de remise du bien. Vous disposerez ainsi de suffisamment de temps pour accomplir toutes les formalités et négocier les meilleures conditions de prêt.
La préparation de la demande de prêt passe notamment par l’obtention d’un numéro d’identification d’étranger auprès d’un commissariat de police espagnol ou du service consulaire de l’ambassade d’Espagne. Le N.I.E, ou en espagnol Número de Identificación de Extranjero, est l’équivalent du NIP polonais (numéro d’identification fiscale). Il est indispensable pour qu’un acheteur ne résidant pas en permanence en Espagne puisse obtenir un prêt immobilier. Est en revanche considérée comme résidente fiscale en Espagne toute personne qui séjourne dans le pays plus de 183 jours par an ou dont le centre des intérêts vitaux se trouve sur son territoire.
Il est également nécessaire de disposer d’un compte bancaire espagnol. En outre, tous les documents doivent être traduits en espagnol. Aujourd’hui, ces démarches ne prennent généralement pas beaucoup de temps, mais il faut les avoir en tête. La décision de la banque concernant l’octroi du prêt est en revanche rapide : elle prend environ 2 semaines.
Bon à savoir : choisir un avocat et lui donner procuration facilitera considérablement certaines démarches. Il se chargera notamment d’obtenir le NIE, d’ouvrir le compte bancaire et de déposer la demande de prêt auprès de la banque.
2. Préparez vos documents
Pour obtenir un prêt immobilier en Espagne, la banque vous demandera vos déclarations d’impôts des 2 dernières années, un relevé bancaire de la dernière année ou des 6 derniers mois (selon la banque), un formulaire de demande rempli et un état financier permettant de vérifier les revenus de l’emprunteur. Ces documents aident les établissements financiers à évaluer votre solvabilité et sont essentiels dans le cadre de la demande. Cela vaut aussi bien pour les salariés que pour les travailleurs indépendants.
3. Soignez votre historique de crédit
Comme dans d’autres pays, la banque voudra consulter votre historique de crédit avant d’accorder un prêt immobilier. Il est donc conseillé de vérifier vos rapports auprès du Bureau d’information sur le crédit (BIK) avant de faire votre demande, afin de vous assurer qu’aucune donnée ne risque d’influencer négativement la décision de la banque. Soigner votre historique de crédit vous évitera bien du stress inutile et accélérera la décision d’octroi du prêt.
4. Tenez compte des règles relatives aux mensualités
Pour ceux qui souhaitent acheter un bien en Espagne, il est recommandé que la mensualité du prêt ne dépasse pas 35 % à 40 % des revenus mensuels (selon la banque). Ce critère est important pour vous assurer de pouvoir rembourser votre prêt sans difficulté ni risque financier. Outre l’apport évoqué, vous devez aussi prévoir environ 10 % de la valeur du bien pour les différents frais (que la banque ne finance pas).
5. Maîtrisez le montant et la durée du prêt
Les banques espagnoles proposent généralement aux ressortissants étrangers des prêts immobiliers plafonnés à 70 % de la valeur du bien, ce qui signifie que vous devrez disposer d’un apport d’au moins 30 % de la valeur du bien. La durée maximale du prêt est généralement de 20 à 25 ans (selon la banque), un élément important pour votre planification financière à long terme. Gardez-le à l’esprit lorsque vous choisirez votre nouveau bien.
6. À savoir absolument : les limites d’âge
Il faut également savoir qu’une banque espagnole n’accorde un prêt qu’à une personne qui n’aura pas plus de 75 ans au terme du prêt. L’âge peut donc être un facteur déterminant lors d’une demande de prêt immobilier.
En résumé
Lorsque vous projetez d’acheter un bien en Espagne, surtout si un prêt immobilier est nécessaire (mais pas seulement), il est conseillé de faire appel à des spécialistes locaux, notamment des agents immobiliers. Chez International Investment Marbella, nous vous accompagnons du choix du bien idéal correspondant à votre budget jusqu’à la gestion de l’ensemble de la transaction, en passant par l’obtention de votre prêt en toute sécurité. Notre expérience et notre connaissance du marché immobilier local sont la garantie d’un déroulement fluide et sans encombre.