
Sie denken über den Kauf eines Hauses oder einer Wohnung in Spanien nach, können den Erwerb der Immobilie aber nicht vollständig aus eigenen Mitteln finanzieren? Sie benötigen eine Hypothek, machen sich aber Gedanken über Verträge und Ratenzahlungen – und sind zudem Ausländer in Spanien? Keine Sorge! Eine Hypothek für eine Wohnung ist dank attraktiver Zinsen und relativ niedriger Erwerbskosten eine gute Lösung.
Immer mehr Polen verwirklichen mutig ihren Traum vom Kauf eines Hauses oder einer Wohnung im sonnigen Spanien. Dazu tragen sowohl das hervorragende Wetter (vor allem an der Costa del Sol, wo die Sonne an über 300 Tagen im Jahr scheint!) als auch die Immobilienpreise bei, die mit denen in den größten Städten Polens vergleichbar und oft sogar niedriger sind. Eine wichtige Rolle spielt auch der EURIBOR – ein zentraler Referenzwert, der die Immobilienpreise und Hypothekenkonditionen in Spanien maßgeblich beeinflusst. Sein niedriges Niveau und seine fallende Tendenz führen zu einer wachsenden Nachfrage nach Immobilien.
In diesem Artikel analysieren wir die Schritte, die für die Finanzierung eines Immobilienkaufs im sonnigen Spanien notwendig sind, und erläutern, warum jetzt der perfekte Zeitpunkt für eine Investition auf der Iberischen Halbinsel ist.
Wie erhält man eine Hypothek in Spanien? Schritt für Schritt
Diese Schritte sollten Sie befolgen, wenn Sie eine Hypothek in Spanien beantragen möchten:
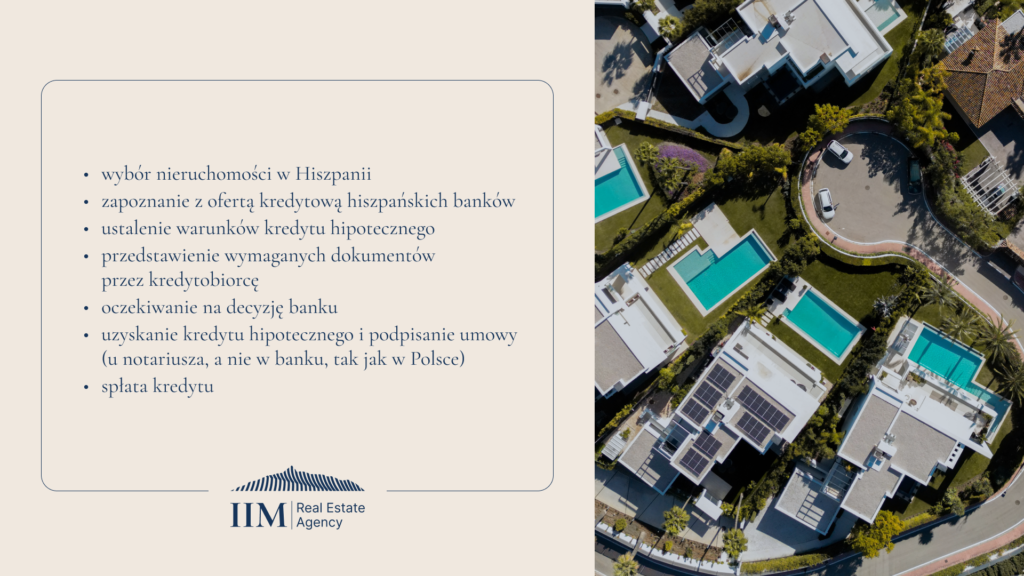
1. Beginnen Sie frühzeitig
Wenn Sie den Kauf eines Hauses oder einer Wohnung in Spanien mit einer Hypothek planen, empfiehlt es sich, den Hypothekenprozess etwa 3–4 Monate vor dem geplanten Übergabetermin der Immobilie zu starten. So bleibt genügend Zeit, alle Formalitäten zu erledigen und die besten Kreditkonditionen auszuhandeln.
Zur Vorbereitung gehört unter anderem die Beantragung einer Identifikationsnummer für Ausländer bei einer spanischen Polizeidienststelle oder der Konsularabteilung der Spanischen Botschaft. Die N.I.E., auf Spanisch Número de Identificación de Extranjero, ist das Pendant zur polnischen NIP. Sie ist für Käufer, die nicht dauerhaft in Spanien leben, unerlässlich, um eine Hypothek zu erhalten. Steuerlich ansässig in Spanien ist hingegen, wer sich mehr als 183 Tage im Jahr im Land aufhält oder dort den Mittelpunkt seiner Lebensinteressen hat.
Ebenso benötigen Sie ein spanisches Bankkonto. Darüber hinaus sollten alle Dokumente ins Spanische übersetzt werden. Heutzutage nehmen diese Schritte meist nicht viel Zeit in Anspruch, man sollte sie aber im Blick behalten. Die Kreditentscheidung der Bank fällt dagegen schnell und dauert etwa 2 Wochen.
Gut zu wissen: Die Beauftragung eines Anwalts und die Erteilung einer Vollmacht erleichtern einige Abläufe erheblich. Er kümmert sich unter anderem um die Beantragung der NIE, die Eröffnung eines Bankkontos und die Einreichung des Hypothekenantrags bei der Bank.
2. Bereiten Sie Ihre Unterlagen vor
Wenn Sie eine Hypothek in Spanien erhalten möchten, verlangt die Bank Ihre Steuererklärungen der letzten 2 Jahre, Kontoauszüge des letzten Jahres bzw. der letzten 6 Monate (je nach Bank), einen ausgefüllten Antrag und eine Vermögensaufstellung, um das Einkommen des Kreditnehmers zu prüfen. Diese Unterlagen helfen den Finanzinstituten, die Kreditwürdigkeit zu beurteilen, und sind für das Antragsverfahren entscheidend. Das gilt sowohl für Angestellte als auch für Selbstständige.
3. Achten Sie auf Ihre Kredithistorie
Wie in anderen Ländern möchte auch hier die Bank vor der Vergabe einer Hypothek Ihre Kredithistorie einsehen. Es empfiehlt sich daher, vor der Antragstellung Ihre Auskünfte bei der Kreditauskunftei (BIK) zu prüfen, um sicherzustellen, dass keine Daten vorliegen, die die Entscheidung der Bank negativ beeinflussen könnten. Eine saubere Kredithistorie erspart Ihnen unnötigen Stress und beschleunigt die Kreditentscheidung erheblich.
4. Beachten Sie die Regeln zur Ratenhöhe
Wer eine Immobilie in Spanien kaufen möchte, sollte darauf achten, dass die monatliche Hypothekenrate 35 % bis 40 % des monatlichen Einkommens (je nach Bank) nicht übersteigt. Dieses Kriterium ist wichtig, damit Sie den Kredit ohne finanzielles Risiko zuverlässig zurückzahlen können. Zusätzlich zum genannten Eigenkapital sollten Sie Mittel in Höhe von rund 10 % des Immobilienwerts für diverse Gebühren bereithalten (die die Bank nicht finanziert).
5. Kennen Sie Kreditbetrag und Laufzeit
Spanische Banken gewähren ausländischen Staatsangehörigen in der Regel Hypothekendarlehen von maximal 70 % des Immobilienwerts. Sie benötigen also mindestens 30 % des Immobilienwerts als Eigenkapital. Die maximale Kreditlaufzeit beträgt meist 20–25 Jahre (je nach Bank), was für die langfristige Finanzplanung wichtig ist. Daran sollten Sie bei der Wahl Ihrer neuen Immobilie denken.
6. Das müssen Sie wissen: Altersgrenzen
Beachten Sie außerdem, dass spanische Banken einen Kredit nur an Personen vergeben, die am Ende der Kreditlaufzeit das 75. Lebensjahr nicht überschritten haben. Das Alter kann bei der Beantragung einer Immobilienhypothek also ein wesentlicher Faktor sein.
Fazit
Wer den Kauf einer Immobilie in Spanien plant, sollte – insbesondere, aber nicht nur, wenn eine Hypothek erforderlich ist – die Hilfe lokaler Fachleute in Anspruch nehmen, darunter Immobilienmakler. Als International Investment Marbella bieten wir Unterstützung von der Auswahl der idealen Immobilie im Rahmen Ihres Budgets über die sichere Beschaffung einer Hypothek bis hin zur Abwicklung der gesamten Transaktion. Unsere Erfahrung und unsere Kenntnis des lokalen Immobilienmarktes garantieren, dass alles reibungslos und problemlos verläuft.