
¿Está pensando en comprar una casa o un apartamento en España, pero no puede financiar por completo la compra? ¿Necesita una hipoteca, pero le preocupan los contratos, las cuotas y, además, es extranjero en España? ¡No se preocupe! Contratar una hipoteca para comprar una vivienda es una buena solución gracias a unos tipos de interés atractivos y a unos costes de formalización relativamente bajos.
Cada vez más polacos se lanzan con decisión a cumplir su sueño de comprar una casa o un apartamento en la soleada España. A ello contribuyen tanto el excelente clima (sobre todo en la Costa del Sol, ¡donde el sol brilla más de 300 días al año!) como los precios de la vivienda, comparables e incluso a menudo inferiores a los de las mayores ciudades de Polonia. El EURÍBOR también desempeña un papel importante, ya que es un indicador clave con gran influencia en los precios de la vivienda y en las condiciones hipotecarias en España. Su bajo nivel y su tendencia a la baja se traducen en una creciente demanda de inmuebles.
En este artículo analizamos los pasos necesarios para obtener financiación para comprar un inmueble en la soleada España y explicamos por qué ahora es el momento perfecto para invertir en la península ibérica.
¿Cómo obtener una hipoteca en España? Paso a paso
Estos son los pasos que conviene seguir si planea obtener una hipoteca en España:
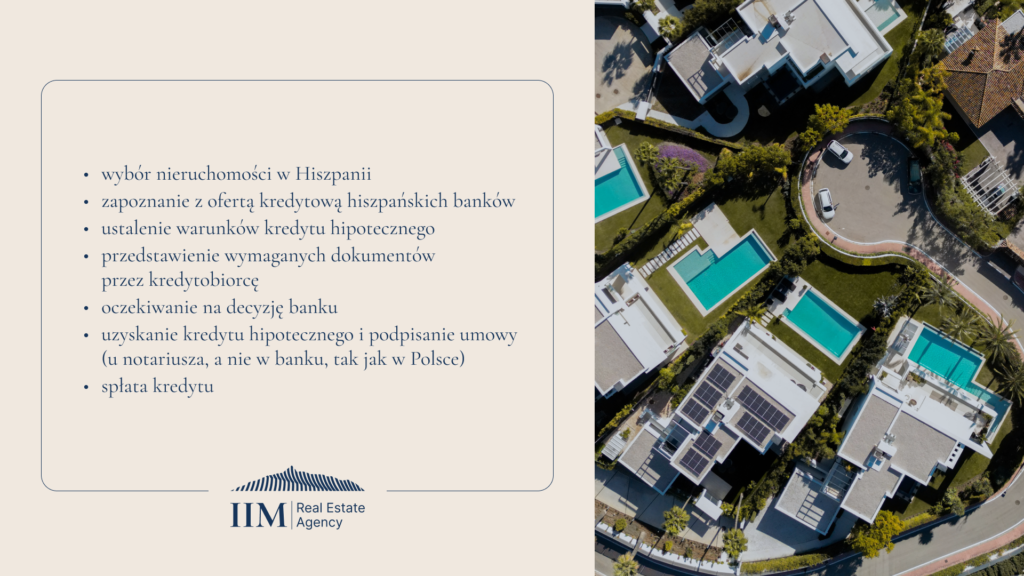
1. Inicie el proceso con antelación
Si planea comprar una casa o un apartamento en España con hipoteca, se recomienda iniciar el proceso hipotecario unos 3-4 meses antes de la fecha prevista de entrega de la propiedad. Así dispondrá de tiempo suficiente para completar todos los trámites y podrá negociar las mejores condiciones del préstamo.
Los preparativos para iniciar el proceso hipotecario incluyen, entre otros, la obtención del número de identidad de extranjero en una comisaría de policía española o en la Sección Consular de la Embajada de España. El N.I.E., o Número de Identidad de Extranjero, es el equivalente al NIP polaco. Es imprescindible para que un comprador que no reside de forma permanente en España pueda obtener una hipoteca. Por su parte, se considera residente fiscal en España a la persona que permanece en el país más de 183 días al año o cuyo centro de intereses vitales se encuentra en su territorio.
También es necesario disponer de una cuenta bancaria española. Además, todos los documentos deben estar traducidos al español. Hoy en día, estos trámites no suelen llevar mucho tiempo, pero conviene tenerlos presentes. El proceso de decisión del banco sobre la concesión del préstamo es, en cambio, rápido y dura unas 2 semanas.
Conviene saber que contratar a un abogado y otorgarle un poder notarial facilitará considerablemente algunos trámites. Entre otras cosas, se encargará de obtener el NIE, abrir la cuenta bancaria y presentar la solicitud de hipoteca al banco.
2. Prepare la documentación
Si quiere obtener una hipoteca en España, el banco le pedirá que presente su declaración de la renta de los últimos 2 años, un extracto bancario del último año o de los últimos 6 meses (según el banco), la solicitud cumplimentada y una declaración de su situación financiera para verificar los ingresos del prestatario. Estos documentos ayudan a las entidades financieras a evaluar la solvencia y son fundamentales en el proceso de solicitud. Esto se aplica tanto a trabajadores por cuenta ajena como a autónomos.
3. Cuide su historial crediticio
Como en otros países, el banco querrá conocer su historial crediticio antes de concederle una hipoteca. Por ello, es aconsejable consultar sus informes del registro de crédito polaco (BIK) antes de presentar la solicitud, para asegurarse de que no hay datos que puedan influir negativamente en la decisión del banco. Cuidar su historial crediticio le ahorrará estrés innecesario y agilizará la decisión sobre la concesión del préstamo.
4. Tenga en cuenta las reglas sobre las cuotas del préstamo
A quienes desean comprar una propiedad en España se les recomienda que la cuota mensual de la hipoteca no supere el 35-40 % de sus ingresos mensuales (según el banco). Este criterio es importante para garantizar que podrá mantener la liquidez en el pago del préstamo sin riesgo financiero. Además de la entrada mencionada, también debe reservar fondos equivalentes a aproximadamente el 10 % del valor de la propiedad para diversos gastos (que el banco no financia).
5. Conozca el importe y el plazo del préstamo
Los bancos españoles suelen ofrecer a los ciudadanos extranjeros préstamos hipotecarios de hasta un máximo del 70 % del valor de la propiedad, lo que significa que necesitará disponer de al menos el 30 % del valor de la propiedad como entrada. El plazo máximo del préstamo suele ser de 20-25 años (según el banco), algo importante para la planificación financiera a largo plazo. Conviene tenerlo en cuenta al elegir su nueva propiedad.
6. ¡Esto debe saberlo! Límites de edad
También conviene saber que un banco español concede préstamos a personas que no superen los 75 años de edad al final del plazo del préstamo. Esto significa que la edad puede ser un factor importante a la hora de solicitar una hipoteca.
Resumen
Al planificar la compra de una propiedad en España, sobre todo cuando se necesita una hipoteca (aunque no solo en ese caso), es aconsejable contar con la ayuda de especialistas locales, incluidos los agentes inmobiliarios. En International Investment Marbella le ofrecemos ayuda desde la elección de la propiedad ideal dentro de su presupuesto, pasando por la obtención segura de una hipoteca, hasta la gestión de toda la operación. Nuestra experiencia y nuestro conocimiento del mercado inmobiliario local garantizan que todo se desarrolle con fluidez y sin ningún problema.